Grazie all’integrazione tra le infrastrutture Internet e l’economia tradizionale, il cloud computing ha favorito lo sviluppo accelerato dell’economia locale. Con l’ulteriore integrazione dell’Internet delle cose, dell’intelligenza artificiale, dei big data e del cloud computing, la portata e l’ampiezza dei servizi cloud si sono ulteriormente ampliate. Il cloud computing rappresenta la migliore soluzione digitale per i settori tradizionali: è efficiente, economico, sicuro e stabile, e in grado di favorire il flusso di dati. Negli ultimi due anni, lo sviluppo del cloud computing nelle città del mio Paese è entrato in una fase di rapida crescita. Progetti come il «Piano Xiangyun» di Pechino, il «Piano Yunhai» di Shanghai, il «Piano Sky Local» di Guangzhou, il «Piano Kun Cloud» di Shenzhen e il «Piano Cloud» di Chongqing sono fioriti in tutto il Paese. Hainan, Shaanxi, Hebei e altre province hanno abbracciato attivamente Internet. Il cloud computing e i big data sono inoltre priorità assolute nel piano della provincia dello Shandong volto a trasformare i vecchi e i nuovi motori di crescita. Per le città di terzo e quarto livello, la cui crescita economica costante si basa sugli affari governativi e sulle industrie tradizionali, il cloud computing rappresenta un nuovo motore di crescita.
Le tecnologie di cloud computing IaaS e SaaS sono ormai relativamente mature e il mondo ha iniziato a entrare in una fase di crescita esplosiva. Secondo l’ultima indagine di IDC sulla spesa globale per i servizi cloud pubblici, si prevede che nel 2018 la spesa globale per i servizi e le infrastrutture cloud pubblici raggiunga i 160 miliardi di dollari USA (a livello nazionale sarà pari a 30 miliardi di dollari USA), con un aumento del 23,21% rispetto al 2017, sebbene si preveda un rallentamento del tasso di crescita annuale della spesa nel mercato del cloud pubblico nel quinquennio dal 2016 al 2021. Tuttavia, il mercato registrerà un tasso di crescita annuale composto (CAGR) del 21,91% entro il 2021.
1. Situazione attuale del mercato
(1) Analisi della situazione attuale del mercato globale del cloud pubblico
Recentemente, Gartner, una società di consulenza di fama mondiale, ha pubblicato il rapporto di analisi sulle quote di mercato globali del settore IaaS nel cloud pubblico per il 2017. Secondo i dati riportati nel rapporto, AWS, Microsoft (Azure) e Alibaba Cloud si sono classificati ai primi tre posti.
Gli Stati Uniti sono il Paese con il cloud pubblico in più rapida crescita al mondo. Nel 2017, i ricavi operativi del cloud pubblico AWS di Amazon hanno raggiunto US$12.221 miliardi, con una quota di mercato superiore al 50%. Tuttavia, a causa di una base già ampia, il tasso di crescita ha subito un rallentamento, attestandosi a soli il 25%; il fatturato del business cloud Azure di Microsoft ha raggiunto US$3.13 miliardi, con un tasso di crescita di quasi il 100% (98,2%) come dato di spicco; Il fatturato di Google Cloud è stato pari a US$780 milioni, con un aumento del 56% rispetto all’anno precedente; il fatturato del cloud pubblico di IBM è stato pari a US$457 milioni, con un aumento del 53,9% rispetto all’anno precedente. Tra i primi cinque fornitori di cloud pubblico, quelli statunitensi rappresentano oltre il 60,1% della quota di mercato globale.
Alibaba Cloud occupa il terzo posto a livello mondiale ed è l'unico fornitore cinese di servizi cloud selezionato per la rosa dei finalisti. Nel 2017 il suo fatturato nel settore IaaS è stato pari a 1,09 trilioni di dollari, con un tasso di crescita del 62,71%.
I tre fornitori di servizi cloud Amazon AWS, Microsoft Azure e Alibaba Cloud detengono complessivamente il 66,5% della quota di mercato. Confrontando gli istogrammi delle quote di mercato del 2016 e del 2017, si può chiaramente notare che questa tendenza all’oligopolio sta diventando sempre più evidente.
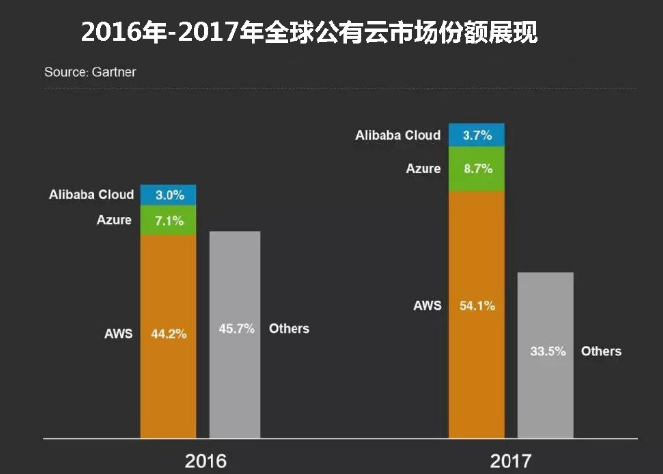
Quote di mercato globali del cloud pubblico dal 2016 al 2017. Fonte dei dati: Gartner 2018.7
Ogni mercato emergente attraverserà una fase iniziale di forte espansione, un periodo di concorrenza caotica e, infine, un processo di centralizzazione. Prendiamo ad esempio i servizi di trasporto. All’inizio, Didi, Kuaidi, Uber, Yidao Yongche, Shenzhou Private Car e altri si contendevano il primo posto. Dopo una serie di scontri serri, Didi ha infine avuto la meglio, conquistando oltre l’80% del mercato. Lo stesso vale per il mercato dell’e-commerce. Dopo che Taobao, Tmall e JD.com hanno conquistato il mercato, le piattaforme di e-commerce verticali come Jumei Youpin, Vipshop e Suning, un tempo famose sul mercato, hanno subito un graduale declino. Il tasso di crescita della quota di mercato di Tmall e JD.com continua ad aumentare e, di conseguenza, le piattaforme di e-commerce di piccole dimensioni vengono gradualmente emarginate. Sebbene vi siano molti fattori che influenzano il percorso del cambiamento e i processi intermedi siano diversi, la tendenza generale e la direzione non cambieranno. Più Evergrande si espande, più la concentrazione del mercato aumenterà gradualmente: si tratta di un risultato inevitabile. Il mercato dei servizi cloud non sfuggirà a questa regola. Un fenomeno ancora più evidente è che Alibaba Cloud, AWS di Amazon e Azure di Microsoft (denominati «3A») hanno mantenuto uno slancio di crescita sostenuto, mentre le quote di mercato della maggior parte degli altri fornitori hanno continuato a ridursi. .
(2) Analisi della situazione attuale del mercato nazionale del cloud pubblico
Il 13 luglio, l’International Data Corporation (IDC) ha pubblicato l’ultimo rapporto semestrale sul mercato cinese dei servizi di cloud pubblico. Nel complesso, grazie a un contesto normativo favorevole, del settore Internet altamente sviluppato in Cina e del gran numero di imprese tradizionali che stanno migrando verso il cloud, il tasso di crescita annuale del mercato del cloud pubblico nel 2017 ha raggiunto il 64,51 TP5T, con un volume totale che ha superato per la prima volta i US$4 miliardi. Le quote di IaaS e PaaS continuano a crescere, raggiungendo rispettivamente il 61,01% e il 7,51%, con un tasso di crescita dell’IaaS pari al 721%. La quota del SaaS è scesa al 31,51%. La ripartizione specifica è illustrata nella figura:
Nel mercato cinese dell’IaaS (Infrastructure as a Service) nel cloud pubblico nel 2017, Alibaba Cloud si è classificata al primo posto con un fatturato di US$1.112 miliardi, con una quota di mercato del 45,5%; Tencent Cloud si è classificata al secondo posto con un fatturato di US$251 milioni, con una quota di mercato del 10,3%; China Telecom si è classificata al terzo posto, con un fatturato di US$185 milioni, con una quota di mercato del 7,6%; Kingsoft Cloud si è classificata al quarto posto, con un fatturato di US$158 milioni e una quota di mercato del 6,5%. AWS e UCloud si sono classificate al quinto e sesto posto con un leggero distacco, con ricavi rispettivamente pari a US$133 milioni e US$129 milioni, rappresentando il 10% della quota di mercato, con percentuali del 5,4% e del 5,3%. Dal settimo al decimo posto si collocano Microsoft Azure, China Unicom, IBM e Huawei Cloud, che rappresentano rispettivamente il 5,0%, il 3,0%, 1,0% e 0,9% del mercato, con ricavi rispettivamente pari a US$12,1 milioni, US$7,26 milioni, US$2,54 milioni e US$2,32 milioni. .
Tasso di crescita dei fornitori cinesi di cloud pubblico (IaaS) nel 2017. Fonte dei dati: IDC China, 2018
Il mercato cinese dell'IaaS nel cloud pubblico nel 2017
Fonte dei dati relativi alla classifica di crescita dei fornitori di servizi di cloud pubblico in Cina nel 2017: IDC China, 2018
Nota: esiste un’altra versione della classifica completa degli utili del cloud pubblico nazionale, che include tabelle statistiche relative alle attività IDC e CDN, in cui il fatturato di China Telecom corrisponde a quello di Tianyi Cloud. In questa classifica, i ricavi di China Unicom includono quelli relativi alle attività IDC, quelli di Wangsu Technology includono le attività CDN, mentre i ricavi di 21Vianet includono le attività relative a Microsoft Azure, IDC e CDN.
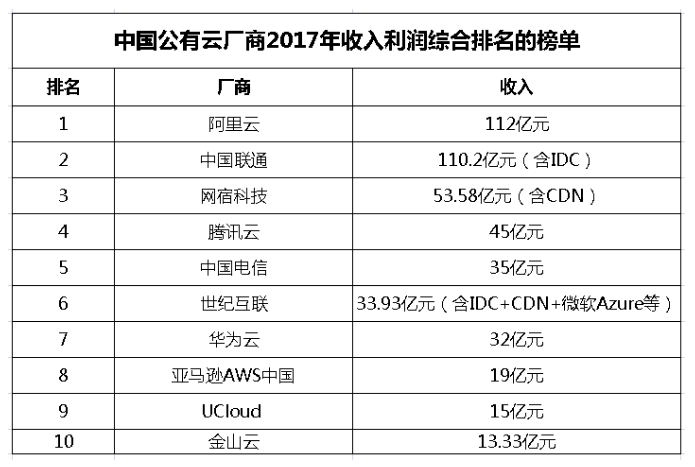
I dati sopra riportati sono puramente indicativi.
2. Nuove tendenze nello sviluppo
(1) Il mercato del cloud pubblico presenta ampie prospettive
1. Tendenze internazionali. Nel 2018 gli Stati Uniti diventeranno il più grande mercato mondiale dei servizi di cloud pubblico, rappresentando oltre 60% del consumo totale mondiale e raggiungendo US$97 miliardi, seguiti dall’Europa occidentale e dalla Germania, con rispettivamente US$7,9 miliardi e US$7,4 miliardi. Per quanto riguarda l’andamento del mercato, vale la pena sottolineare che Giappone e Cina entreranno a far parte dei primi cinque paesi al mondo a guidare il mercato dei servizi cloud pubblici. A livello globale, i settori della produzione discreta, dei servizi professionali e bancario rappresentano insieme un terzo della spesa per i servizi cloud pubblici negli Stati Uniti. In Germania e in Giappone, la produzione discreta, i servizi professionali e la produzione di processo rappresenteranno rispettivamente 1/3 della spesa per i servizi cloud pubblici, pari a 40% e 43%. In Cina, i servizi professionali, la produzione discreta e il settore bancario rappresenteranno oltre il 40% della spesa per il cloud pubblico.
Dimensioni del mercato globale del cloud computing dal 2011 al 2017 (unità: miliardi di dollari USA, %)
La filiera globale del cloud computing è appena agli inizi, con un tasso di penetrazione inferiore al 3%. Le aziende straniere del settore cloud hanno scelto di collaborare con società IDC nazionali per entrare nel mercato cinese, come Microsoft e 21Vianet, AWS e Halo New Network, Oracle e Tencent Cloud, IBM e Wanda, ecc. Recentemente, anche Apple ha deciso di investire US$1 miliardi per collaborare con Guizhou on the Cloud alla realizzazione di un data center su larga scala nella provincia del Guizhou. Analogamente, anche le aziende nazionali di cloud computing, come Alibaba Cloud e Tencent Cloud, stanno implementando con vigore data center cloud a livello globale. Ad oggi, Alibaba Cloud ha implementato oltre 200 data center in 14 regioni in tutto il mondo, fornendo servizi di qualità superiore a miliardi di utenti in tutto il mondo e garantendo un supporto informatico affidabile. Anche il servizio SaaS di Microsoft, Office365, ha raggiunto oltre 1,2 milioni di aziende clienti paganti e più di 20 milioni di utenti nel settore dell’istruzione in Cina, posizionandosi al primo posto nel mercato cinese delle applicazioni cloud SaaS con una quota di mercato del 23%, e registrando una crescita media annua cumulativa a tre cifre, come confermato dal Ministero cinese del Mercato, dell’Industria e delle Tecnologie dell’Informazione. Siamo tutti convinti che, con la globalizzazione economica e il gran numero di multinazionali con sede in Cina, sia inevitabile che le principali aziende cinesi di cloud computing si espandano a livello globale. Allo stesso modo, anche le aziende straniere del settore cloud che entrano in Cina possono accedere al mercato cinese purché soddisfino i requisiti normativi pertinenti.
2. Tendenze nazionali: nel mio Paese il cloud computing, in particolare nei settori emergenti come l’Internet delle cose, sta registrando rapidi progressi. Molte città hanno avviato progetti pilota e dimostrativi che coinvolgono le reti elettriche, i trasporti, la logistica, le case intelligenti, il risparmio energetico e la tutela ambientale, il controllo automatico industriale, il settore medico-sanitario e la tecnologia di precisione. I progetti pilota hanno ottenuto risultati preliminari nei settori dell’agricoltura, della zootecnia, dei servizi finanziari, della sicurezza pubblica e in altri ambiti, e daranno vita a un enorme mercato applicativo. I dati provenienti da diversi ambiti indicano che nel 2019 il volume del settore del cloud computing nel mio Paese ammontava a circa 43 milioni di yuan. Ciò indica, in una certa misura, che il settore del cloud computing nel mio Paese registrerà un rapido sviluppo nel periodo 2018-2019.
Crescita del mercato cinese del cloud computing dal 2010 al 2019 (unità: 100 milioni di yuan, %)
Per quanto riguarda il mercato nel suo complesso, il mercato cinese dell’IaaS nel cloud pubblico continua a registrare una rapida crescita. L’IaaS, ovvero “Infrastructure as a Service”, è un modello IT che fornisce risorse di elaborazione e archiviazione a istituzioni e imprese in modalità online, prevedendo un pagamento basato esclusivamente sull’utilizzo. L’IaaS nel cloud pubblico rimane l’area con il maggior potenziale di crescita per il futuro.
Dimensioni del segmento di mercato del cloud computing in Cina dal 2014 al 2020 (unità: milioni di dollari USA)
(2) I servizi cloud si stanno orientando verso un oligopolio
Il cloud computing e i big data rappresentano fondamentali basi e motori trainanti per lo sviluppo dell’economia dell’informazione. Dal lancio di AWS da parte di Amazon e dalla nascita di Hadoop nel 2006, il settore del cloud computing e dei big data ha attraversato il suo primo decennio. Oggi, il settore del cloud computing ha iniziato a entrare nella seconda fase di sviluppo, ovvero l’era del marchio caratterizzata da sicurezza, affidabilità e capacità di servizio, con la qualità del prodotto e l’esperienza reale dell’utente al centro. I segnali di oligopolio stanno emergendo sempre più chiaramente e la nuova tendenza di sviluppo si rivelerà un vero e proprio disastro per i fornitori di servizi cloud di piccole e medie dimensioni. La rapida crescita di AWS di Amazon, Azure di Microsoft e Alibaba Cloud ridurrà ulteriormente lo spazio di mercato dei fornitori di servizi cloud di piccole e medie dimensioni, sia nazionali che internazionali. Quale sarà il futuro del mercato globale dei servizi cloud? A livello internazionale, Amazon AWS, Microsoft Azure, Google Cloud e Alibaba Cloud si contendono l’egemonia. Sebbene Alibaba Cloud abbia il tasso di crescita più elevato, resta da vedere se in futuro sarà in grado di continuare a compiere miracoli. Tuttavia, una cosa è certa: se Alibaba Cloud si affiderà esclusivamente al mercato cinese, sarà comunque difficile che questo motore riesca a superare Azure o addirittura AWS in futuro.
Si può notare che il mercato IaaS del cloud pubblico è entrato in una vera e propria era di oligarchia, in cui l’effetto Matteo è particolarmente evidente. I più forti diventano ancora più forti, i più deboli sempre più deboli e chi entra in gioco in ritardo non ha praticamente alcuna possibilità di recuperare terreno.
Con lo sviluppo esplosivo dell’economia digitale, i servizi cloud non solo diventeranno l’infrastruttura per la produzione, il funzionamento e la gestione delle imprese, ma forniranno anche indirettamente ai consumatori prodotti e servizi che, in ultima analisi, saranno disponibili per il consumo. In alcuni settori, i servizi cloud entreranno addirittura a far parte direttamente dei prodotti e dei servizi finali dell’azienda. È plausibile che, alla luce delle duplici esigenze delle imprese e dei consumatori, la domanda di servizi cloud sia passata dalla fase del “nulla” a quella della qualità e del branding.
(3) I futuri punti di crescita del cloud pubblico
Secondo le previsioni di IDC, nell’andamento del mercato del 2018, il settore con il maggior investimento nei servizi di cloud pubblico a livello globale è quello della produzione discreta, con un investimento pari a 19,7 miliardi di dollari USA, mentre il settore dei servizi professionali si classificherà al secondo posto con un investimento pari a 18,1 miliardi di dollari USA. Al terzo posto si collocherà il settore bancario, con un importo pari a US$16,7 miliardi. La spesa per i servizi di cloud pubblico nei settori della produzione di processo e del commercio al dettaglio supererà i $10 miliardi nel 2018, e questi cinque settori rimarranno al loro apice nel 2021 grazie ai continui investimenti in soluzioni di cloud pubblico.
Dimensioni del mercato dei settori di riferimento del cloud pubblico globale nel 2018 (unità: 100 milioni di dollari USA)
Secondo le previsioni, i tre settori con la crescita più rapida della spesa nel mercato globale del cloud pubblico sono i servizi professionali, le telecomunicazioni e il settore bancario. È innegabile che, nei settori che registrano la spesa maggiore, come quello dei servizi e quello bancario, molti utenti aziendali abbiano iniziato a riconoscere e a privilegiare i vantaggi offerti dalla tecnologia del cloud pubblico alle imprese. Le organizzazioni aziendali di questi settori stanno utilizzando i servizi di cloud pubblico per sviluppare e lanciare rapidamente soluzioni basate su piattaforme di terze parti, quali big data e analisi dei dati, nonché l’IoT, che miglioreranno e ottimizzeranno il percorso del cliente e ridurranno i costi operativi.
In futuro, il settore SaaS diventerà il pilastro principale del mercato del cloud pubblico. Rappresentando i due terzi della spesa nell'intero mercato del cloud computing, il SaaS costituisce il principale canale e metodo di acquisto per gli utenti, grazie alla combinazione di applicazioni e software di base dei sistemi.
L’Infrastructure as a Service, nota anche come IaaS, sta diventando la seconda voce di spesa più importante nel settore del cloud pubblico. Nel corso del ciclo di previsione di IDC, la spesa per l’IaaS risulterà relativamente equilibrata, con la spesa per i server leggermente superiore a quella per lo storage. La spesa per il PaaS sarà dominata dal software di gestione dei dati, che registrerà la crescita più rapida nel periodo di previsione, con un tasso di crescita annuale composto (CAGR) del 38,11%. Tra questi, spiccano in particolare le piattaforme applicative, l’integrazione, il middleware di orchestrazione, l’accesso ai dati e altre soluzioni principali.
Quota di mercato e tasso di crescita dei segmenti del mercato del cloud computing nei mercati internazionali
Lo sviluppo del cloud computing in Cina è in ritardo di 5-7 anni rispetto al mercato internazionale, e le dimensioni del mercato rimangono ancora molto inferiori a quelle del mercato internazionale. Tuttavia, grazie alla promozione di attività legate al cloud computing, quali i big data nazionali, l’intelligenza artificiale e l’Internet delle cose, nonché al sostegno delle politiche del mio Paese e al continuo aumento della domanda, il cloud computing nel mio Paese si è sviluppato rapidamente e il tasso di crescita delle dimensioni del mercato è superiore alla media mondiale. Sebbene il mercato del cloud computing abbia avuto un avvio tardivo, presenta un enorme potenziale di sviluppo.
Dimensione complessiva del mercato dei servizi SaaS in Cina (100 milioni di yuan)
(4) La transizione verso il cloud delle reti di comunicazione degli operatori sta subendo un’accelerazione
Il 2018 è un anno cruciale per lo sviluppo del settore delle comunicazioni. Il 5G sta per entrare nella fase di sperimentazione commerciale e l’applicazione di varie tecnologie, quali l’Internet delle cose, i big data e l’intelligenza artificiale, ha registrato progressi significativi. Con il graduale miglioramento degli standard, l’architettura delle reti di comunicazione degli operatori subirà enormi cambiamenti.
1. La cloudificazione delle reti rappresenta una nuova tendenza nello sviluppo delle reti 5G. Attualmente, l’industrializzazione di questa tecnologia presenta numerose sfide e difficoltà tecniche. La cloudificazione delle reti 5G comporta l’implementazione di un’architettura di rete orientata ai servizi, il multi-access edge computing, il network slicing, la rete portante 5G e l’orchestrazione delle operazioni di rete, oltre ad altre tecnologie correlate. La cloudificazione delle reti 5G richiede un’analisi e una valutazione approfondite del grado di maturità e delle esigenze di industrializzazione delle tecnologie chiave in questo ambito, un’analisi approfondita delle difficoltà tecniche della cloudificazione delle reti 5G e un’esplorazione attiva delle modalità di implementazione e dell’orientamento delle capacità delle risorse cloud basate su macchine virtuali, container e altre tecnologie. Il metodo di progettazione dell’architettura di sistema basato sui microservizi valuta le prestazioni e le capacità di configurazione automatizzata della rete cloud, propone percorsi tecnici, soluzioni e strategie di sviluppo pertinenti, promuove la standardizzazione della rete cloud e supporta l’implementazione e la diffusione del 5G.
2. La rete centrale 5G realizzerà la separazione tra controllo e trasporto e introdurrà un’architettura cloud completa. Il livello infrastrutturale dovrà supportare l’ibridazione di macchine virtuali e container. L’architettura cloud della rete 5G realizzerà tecnologie chiave quali la separazione della CU, il disaccoppiamento multidimensionale, il network slicing e il multi-access edge computing per applicazioni specifiche nelle future reti 5G. La chiave per soddisfare i requisiti di un’esperienza differenziata risiede nella rete centrale. È necessario semplificare l’aggancio wireless e il supporto alla mobilità a livello di rete, risolvere al più presto le difficoltà relative alle prestazioni di rete e implementare una gestione e un coordinamento unificati delle risorse virtualizzate. La chiave per i futuri servizi di network slicing della rete centrale 5G è fornire servizi personalizzati. Per garantire il business e la differenziazione, ci impegniamo a realizzare una pianificazione regionale e una gestione completa del ciclo di vita delle fette di rete, al fine di garantire la migliore esperienza end-to-end all’interno delle singole fette e tra di esse.
3. China Telecom ha fatto da apripista nella pubblicazione di un libro bianco sulla tecnologia 5G per delineare le reti del futuro. China Telecom ha presentato ufficialmente il “Libro bianco sulla tecnologia 5G di China Telecom” in occasione del Mobile World Congress di Shanghai del 2018. È la prima volta che un operatore globale pubblica un libro bianco che illustra in modo esaustivo le prospettive tecniche e le strategie generali del 5G. Al fine di soddisfare le diverse esigenze aziendali del 5G e rendere la rete più flessibile, intelligente, integrata e aperta, la rete 5G di China Telecom presenta un’architettura a “tre cloud”.
Tre cloud: cloud di accesso, cloud di controllo e cloud di inoltro.
(1) Cloud di controllo. Il cloud di controllo è il nucleo di controllo centralizzato della rete 5G. Si occupa del controllo globale delle politiche, della gestione delle sessioni, della gestione della mobilità, della gestione delle politiche, della gestione delle informazioni, ecc., ed è responsabile del controllo del cloud di accesso e del cloud di inoltro. Attraverso tecnologie quali la virtualizzazione, la modularizzazione delle funzioni di rete, la separazione tra controllo e supporto, i servizi basati sulle funzioni dei componenti di rete e il network slicing, il cloud di controllo è in grado di garantire la personalizzazione dei servizi e un’implementazione flessibile, soddisfare le esigenze differenziate delle diverse nuove attività commerciali ed espandere le capacità dei servizi di rete.
(2) Access Cloud. Access Cloud supporta l'accesso wireless intelligente degli utenti in una vasta gamma di scenari applicativi ed esigenze aziendali, favorisce l'integrazione efficiente di diverse tecnologie di accesso wireless e introduce una piattaforma di edge computing standardizzata e aperta, con l'obiettivo di stimolare l'innovazione aziendale a livello di edge.
(3) Cloud di inoltro. Il cloud di inoltro collabora con il cloud di accesso e il cloud di controllo per realizzare la funzione di aggregazione e inoltro dei servizi. Il cloud di inoltro garantisce una mobilità potenziata in base ai requisiti di larghezza di banda e ritardo dei diversi nuovi servizi, nell’ambito della gestione dei percorsi e della pianificazione delle risorse da parte del cloud di controllo. Inoltro e trasmissione efficienti di diversi flussi di dati aziendali, quali banda larga, connessioni su larga scala, elevata affidabilità e bassa latenza, per garantire i requisiti di qualità end-to-end previsti dallo sviluppo aziendale.
(5) La diffusione della guida autonoma favorisce il calcolo distribuito
McKinsey prevede che in futuro la Cina diventerà probabilmente il più grande mercato mondiale della guida autonoma. Entro il 2030, i ricavi derivanti dalle vendite di auto nuove e dai servizi di trasporto legati alla guida autonoma supereranno i US$500 miliardi, e la guida autonoma rappresenterà il 15% del chilometraggio totale dei passeggeri (PKMT). Circa 13%, raggiungerà circa 66% entro il 2040. Entro il 2030, il numero di veicoli passeggeri senza conducente raggiungerà circa 8 milioni; entro il 2040, il numero raggiungerà circa 13,5 milioni. Le vendite totali di auto a guida autonoma raggiungeranno circa $230 miliardi entro il 2030 e circa $360 miliardi entro il 2040. Entro il 2030, il valore degli ordini relativi ai servizi di trasporto basati sulla guida autonoma raggiungerà circa US$260 miliardi, mentre entro il 2040 raggiungerà circa US$940 miliardi. (Come illustrato nella figura)
Con l'aumentare del livello di guida autonoma delle automobili, la quantità di dati generati dalle auto stesse diventerà sempre più consistente. Secondo le stime di Intel, ipotizzando che un'auto a guida autonoma sia dotata di sensori quali GPS, sonar, telecamere, radar e lidar, i dati generati dai suddetti sensori al secondo (come illustrato nella figura) saranno:
GPS: circa 50 kB/s;
Sonar: circa 10-100 kB/s;
Fotocamera: circa 20-40 MB/s;
Radar: circa 10-100 kB/s;
Lidar: circa 10-70 MB/s.
Sommando i numeri sopra indicati, un’auto a guida autonoma genererà ogni giorno circa 4.000 GB di dati provenienti dai sensori da elaborare. Le case automobilistiche, le aziende IT e le società tecnologiche devono affrontare un problema complesso: come consentire alle auto a guida autonoma di elaborare in tempo reale quantità così ingenti di dati e trarre conclusioni logiche e sicure in merito alla guida sulla base delle informazioni estratte.
I due elementi chiave per risolvere i problemi sopra citati sono: 1. Dove avviene l’elaborazione dei dati? Nell’unità centrale di elaborazione dell’auto o nel centro di cloud computing? 2. Se avviene nel centro di cloud computing, che tipo di connessione di rete viene utilizzata? 5G, 6G? Cosa fare nelle zone senza copertura di rete?
Come risolvere il problema esula dall’ambito di questo articolo, ma una cosa è certa: sia che si tratti dell’implementazione distribuita di edge cloud nelle automobili o dell’elaborazione centralizzata dei dati su host cloud, entrambe stanno promuovendo il rapido sviluppo del mercato degli host cloud. Pertanto, per gli operatori cloud questo sarebbe il momento ideale per stringere partnership con le aziende specializzate nella tecnologia della guida autonoma. Infatti, Amazon AWS, Microsoft Azure e Alibaba Cloud, i tre maggiori fornitori di servizi cloud al mondo, sono tutti entrati nel settore della guida autonoma.
Consigliato in questo articolo: Sistema di monitoraggio dei gas combustibili e tossici