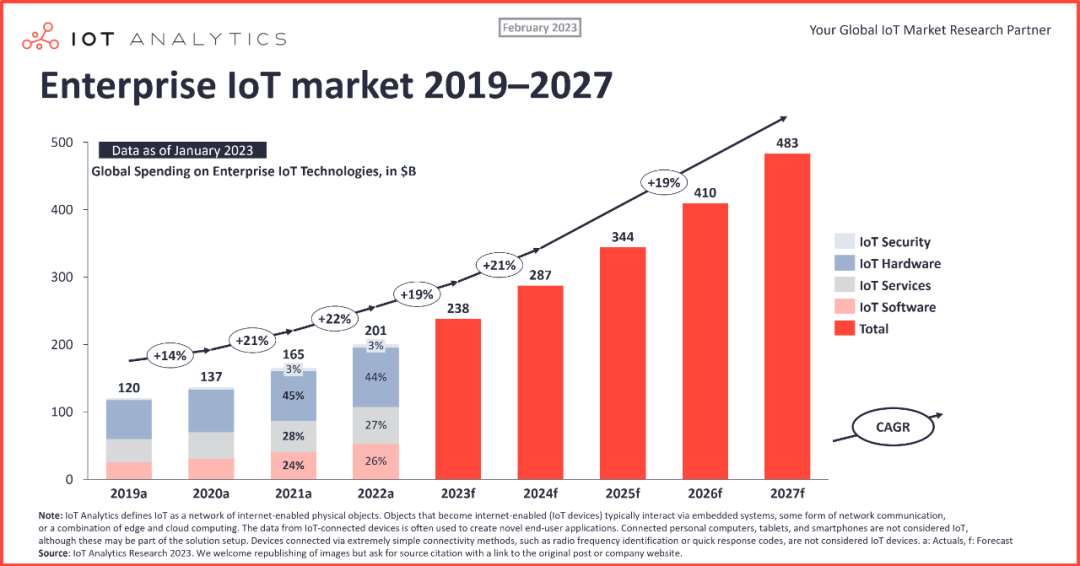
Недавно организация по исследованию рынка IoT Analytics опубликовала отчет по результатам мониторинга глобальных расходов предприятий на Интернет вещей. Согласно отчету, в 2022 году глобальные предприятия различных отраслей потратили на Интернет вещей примерно $201 млрд долларов США, что на 21,5% больше, чем в предыдущем году. Добиться такого роста было нелегко в условиях глобального экономического спада в 2022 году и эпидемии, нарушившей нормальный ход производства. Ожидается, что к 2027 году глобальные корпоративные расходы на Интернет вещей достигнут 1 TP6T483 млрд долларов США. Такой объем расходов в основном приходится на закупку соответствующих продуктов и услуг во всех звеньях производственной цепочки IoT, что станет основным источником дохода компаний, работающих в сфере IoT, в ближайшие несколько лет. Источник.
Под влиянием целого ряда факторов мировой экономики расходы на Интернет вещей (IoT) значительно различаются в разных регионах.
В марте прошлого года компания IoT Analytics прогнозировала, что в 2023 году глобальные расходы предприятий на Интернет вещей (IoT) будут расти с годовым темпом 24%, в основном исходя из ожиданий более быстрого восстановления мировой экономики, ускорения восстановления цепочек поставок, а также продолжения инвестиций в новые технологии — оптимистичных прогнозов, направленных на смягчение проблемы нехватки рабочей силы. Однако, исходя из экономической ситуации за прошедший год и прогнозов на 2023 год, компания IoT Analytics понизила прогноз роста расходов на IoT на 2023 год до 19%. Прогноз снижения темпов роста основан главным образом на ряде макроэкономических факторов, поскольку макроэкономическая динамика будет существенно влиять на инвестиционные решения компаний, включая рост ВВП, инфляцию и процентные ставки.
В период с 2022 по 2027 год расходы предприятий на «Интернет вещей» будут расти со среднегодовым темпом роста 19,41 TP5T и к 2027 году достигнут US$483 млрд. Существуют очевидные различия в темпах роста расходов предприятий на Интернет вещей в разных регионах. Ожидается, что в период с 2022 по 2027 год совокупный годовой темп роста расходов предприятий на Интернет вещей в Азиатско-Тихоокеанском регионе достигнет 22%, превысив показатели других регионов мира; совокупный годовой темп роста в Северной Америке составит 20 %, что немного ниже, чем в Азиатско-Тихоокеанском регионе, а в Европе — всего 16%.
На аппаратное обеспечение Интернета вещей приходится наибольшая доля расходов, а услуги в сфере Интернета вещей обладают огромным потенциалом
Что касается структуры расходов, компания IoT Analytics делит расходы на IoT на четыре категории: программное обеспечение для IoT, услуги для IoT, аппаратное обеспечение для IoT и безопасность IoT. В 2022 году предприятия потратили больше всего на оборудование для IoT — на его долю пришлось 44%, за ним следовали программное обеспечение для IoT и услуги для IoT, на долю которых пришлось 27% и 26% соответственно. Расходы на безопасность IoT были самыми низкими и составили 3 %.
К самому дорогостоящему оборудованию для Интернета вещей относятся датчики, чипы IoT, модули IoT, терминалы IoT и другое оборудование. Судя по данным о расходах, объем этого сегмента превысил 1,688 трлн долларов США. В этой сфере отечественные компании демонстрируют выдающиеся результаты. Если говорить о глобальных объемах поставок чипов и модулей IoT, взяв в качестве примера чипы и модули сотового IoT, то в 2022 году шесть из десяти ведущих мировых производителей чипов сотового IoT будут представлять Китай, а их доля рынка превысит 55%; в пятерку ведущих мировых производителей модулей для сотового Интернета вещей входят исключительно китайские компании, чья доля рынка превышает 60,1%.
Программное обеспечение для Интернета вещей (IoT) в основном представлено в виде платформ IoT. Согласно данным IoT Analytics, в мире насчитывается более 600 влиятельных платформ IoT. Эти более 600 поставщиков платформ в основном ориентируются на рынок расходов на программное обеспечение для IoT объемом $54 миллиардов. В последние годы процесс перераспределения сил на рынке платформ IoT ускорился. Особенно со второй половины прошлого года многие крупные компании с глобальным влиянием, включая Google, Ericsson, SAP, IBM, Bosch и других производителей, отказались от предоставления услуг на базе платформ IoT, что имело серьезные последствия для отрасли. Под влиянием этих событий платформы IoT концентрируются вокруг крупнейших игроков, и в то же время в некоторых вертикальных отраслях усиливается тенденция к созданию собственных платформ IoT.
Услуги в сфере «Интернета вещей» представляют собой специализированные прикладные решения, предоставляемые корпоративным клиентам на базе аппаратного обеспечения и платформ. Они не только предоставляются пользователям в формате SaaS, но и включают в себя консультации по внедрению и специальные сервисные решения, такие как профилактическое техническое обслуживание, управление активами, услуги по отслеживанию и т. д. Компании, предоставляющие услуги в области Интернета вещей, хорошо знакомы с производственными и эксплуатационными процессами конкретных отраслей и могут разрабатывать для клиентов подходящие решения, помогая им достигать целей по сокращению затрат и повышению эффективности, а также реализовывать инновации в бизнесе.
За последние два года доля инвестиций в безопасность Интернета вещей стабилизировалась на уровне 3%. По мере расширения масштабов внедрения Интернета вещей и увеличения количества подключенных устройств ситуация с безопасностью будет становиться всё более серьёзной. Ожидается, что доля расходов на обеспечение безопасности Интернета вещей начнёт существенно расти. .
С точки зрения структуры корпоративных расходов, расходы на оборудование для Интернета вещей в 2022 году составят 44%, что на 1% меньше, чем в 2021 году, и по-прежнему значительно превышает расходы на услуги в сфере Интернета вещей. В течение длительного времени в отраслевом понимании ценности Интернета вещей идеальным состоянием считалось то, при котором услуги Интернета вещей занимают наибольшую долю. Поскольку услуги IoT охватывают различные сценарии в конкретных отраслях, тесно связаны с инновациями в производстве и операционной деятельности предприятий и открывают более широкие возможности для творческого подхода, в будущем именно они станут крупнейшей статьёй расходов на IoT.
Подведите итоги
В целом рынок Интернета вещей обладает огромными масштабами и потенциалом и становится важной движущей силой цифровой трансформации во всех сферах жизни. Аппаратное обеспечение по-прежнему является основой для создания и применения Интернета вещей, однако программное обеспечение, услуги и безопасность также являются важнейшими компонентами. С учетом непрерывного развития и внедрения технологий IoT считается, что масштабы и доля рынка IoT будут продолжать расти, а также окажут глубокое влияние на жизнь людей и их стиль работы.